










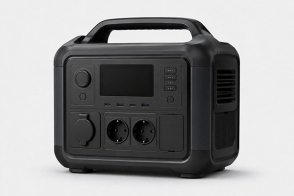
Qué es una estación de energía, para quién puede ser útil, tipos y fabricantes, cómo utilizarla, ventajas y desventajas. Lo analizamos punto por ...
Entrega intracomunitaria exenta — § 4 Nr. 1b i. V. m. § 6a UStG
Entrega intracomunitaria exenta de impuestos
Cuando enviamos mercancía desde Alemania a una empresa de otro Estado miembro de la UE, la entrega está exenta del IVA alemán como entrega intracomunitaria según el § 4 Nr. 1b i. V. m. § 6a UStG. En ese caso, el impuesto no lo adeuda el vendedor, sino el adquirente en su propio Estado miembro, en concepto de adquisición intracomunitaria.
El tipo cero solo se aplica si se cumplen todas las condiciones a la vez
- La mercancía sale efectivamente de Alemania y llega a otro Estado miembro.
- El adquirente es un empresario que compra para su empresa, o es una persona jurídica.
- La adquisición está sujeta al IVA en el Estado miembro de destino.
- El adquirente utiliza un número de identificación a efectos del IVA válido, expedido por un Estado miembro distinto de Alemania — § 6a Abs. 1 Nr. 4 UStG, en la versión vigente desde 2020.
- La entrega se declara correctamente y dentro de plazo en la declaración recapitulativa (Zusammenfassende Meldung) — § 4 Nr. 1b UStG.
Si no se cumple siquiera una de estas condiciones, aplicamos el tipo general alemán.
Cómo funciona en nuestra tienda
Cree una cuenta B2B e indique en ella su número de IVA intracomunitario. Lo comprobamos en la base de datos oficial VIES de la Comisión Europea. Si el número queda confirmado y el Estado miembro que lo expidió coincide con el país de entrega, el tipo del 0 % se aplica a todo el pedido, no solo a artículos concretos. En el momento de realizar el pedido, la comprobación se repite y se registra; ello sirve a la prueba documental exigida por el § 6a Abs. 4 UStG.
Si el número no se confirma o el servicio VIES no está disponible temporalmente, aplicamos el tipo general alemán. La ley no permite una exención sin número confirmado.
Si su empresa está establecida en Alemania
En ese caso, esta exención no le es aplicable. Una entrega dentro de Alemania no es una entrega intracomunitaria, y un número de identificación a efectos del IVA alemán no puede dar lugar al tipo cero según el § 6a Abs. 1 Nr. 4 UStG: la ley exige expresamente el número de otro Estado miembro. Las empresas alemanas pagan el IVA general en las mismas condiciones que los particulares.
Se mantiene el otro beneficio: a los componentes de instalaciones fotovoltaicas se les aplica el tipo cero según el § 12 Abs. 3 UStG. Está disponible por igual para empresas y particulares, siempre que la entrega se realice dentro de Alemania y se cumplan las condiciones correspondientes.
Aviso
No prestamos asesoramiento fiscal. El adquirente es responsable de la exactitud del número indicado y de que se cumplan los requisitos de la exención; si no se cumplen, el impuesto puede liquidarse posteriormente. En caso de duda, consulte a su asesor fiscal.
Inicie sesión en su cuenta
Inicie sesión para seguir sus pedidos y comprar más rápido.