







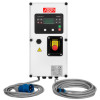



Che cos'è una stazione di alimentazione, per chi è adatta, quali tipologie esistono, quali sono i produttori, come utilizzarla, vantaggi e svantaggi.
Cessione intracomunitaria non imponibile — § 4 Nr. 1b i. V. m. § 6a UStG
Cessione intracomunitaria esente da imposta
Quando spediamo merce dalla Germania a un'impresa in un altro Stato membro dell'UE, la cessione è esente dall'IVA tedesca in quanto cessione intracomunitaria ai sensi del § 4 Nr. 1b i. V. m. § 6a UStG. In tal caso l'imposta non è dovuta dal venditore, bensì dall'acquirente nel proprio Stato membro, a titolo di imposta sugli acquisti intracomunitari.
L'aliquota zero si applica solo se tutte le condizioni sono soddisfatte contemporaneamente
- La merce passa effettivamente dalla Germania a un altro Stato membro.
- L'acquirente è un imprenditore che acquista per la propria impresa, oppure è una persona giuridica.
- L'acquisto è soggetto a IVA nello Stato membro di destinazione.
- L'acquirente utilizza un numero di identificazione IVA valido, rilasciatogli da uno Stato membro diverso dalla Germania — § 6a Abs. 1 Nr. 4 UStG nella versione in vigore dal 2020.
- La cessione viene dichiarata correttamente e nei termini nell'elenco riepilogativo (Zusammenfassende Meldung) — § 4 Nr. 1b UStG.
Se anche una sola di queste condizioni non è soddisfatta, applichiamo l'aliquota ordinaria tedesca.
Come funziona nel nostro negozio
Crei un account B2B e vi inserisca il Suo numero di partita IVA comunitario. Lo verifichiamo nella banca dati ufficiale VIES della Commissione europea. Se il numero è confermato e lo Stato membro che lo ha rilasciato coincide con il Paese di consegna, l'aliquota dello 0 % si applica all'intero ordine, non solo a singoli articoli. Al momento dell'ordine la verifica viene ripetuta e registrata; ciò serve alla prova documentale richiesta dal § 6a Abs. 4 UStG.
Se il numero non è confermato o il servizio VIES è temporaneamente non disponibile, applichiamo l'aliquota ordinaria tedesca. La legge non consente un'esenzione senza numero confermato.
Se la Sua impresa ha sede in Germania
In tal caso questa esenzione non La riguarda. Una cessione all'interno della Germania non è una cessione intracomunitaria e un numero di identificazione IVA tedesco non può far scattare l'aliquota zero ai sensi del § 6a Abs. 1 Nr. 4 UStG: la legge richiede espressamente il numero di un altro Stato membro. Le imprese tedesche pagano l'IVA ordinaria alle stesse condizioni dei privati.
Resta ferma l'altra agevolazione: ai componenti di impianti fotovoltaici si applica l'aliquota zero ai sensi del § 12 Abs. 3 UStG. Essa è accessibile in egual misura a imprese e privati, a condizione che la consegna avvenga in Germania e che siano soddisfatte le relative condizioni.
Avvertenza
Non forniamo consulenza fiscale. L'acquirente è responsabile della correttezza del numero indicato e della sussistenza dei presupposti dell'esenzione; se questi non sussistono, l'imposta può essere accertata successivamente. In caso di dubbi si rivolga al Suo consulente fiscale.
Acceda al Suo account
Acceda per seguire i Suoi ordini e acquistare più velocemente.