










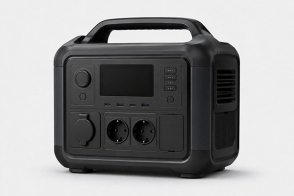
Was ist eine Powerstation, für wen eignet sie sich, welche Arten und Hersteller gibt es, wie wird sie verwendet und welche Vor- und Nachteile hat sie?
Steuerfreie innergemeinschaftliche Lieferung — § 4 Nr. 1b i. V. m. § 6a UStG
Steuerfreie innergemeinschaftliche Lieferung
Liefern wir eine Ware aus Deutschland an ein Unternehmen in einem anderen EU-Mitgliedstaat, ist diese Lieferung von der deutschen Umsatzsteuer befreit — als innergemeinschaftliche Lieferung nach § 4 Nr. 1b i. V. m. § 6a UStG. Die Steuer schuldet dann nicht der Verkäufer, sondern der Erwerber in seinem eigenen Mitgliedstaat im Wege der Erwerbsbesteuerung.
Der Nullsteuersatz gilt nur, wenn alle Voraussetzungen zugleich erfüllt sind
- Die Ware gelangt tatsächlich von Deutschland in einen anderen Mitgliedstaat.
- Der Erwerber ist Unternehmer und erwirbt für sein Unternehmen, oder er ist eine juristische Person.
- Der Erwerb unterliegt im Bestimmungsmitgliedstaat der Umsatzbesteuerung.
- Der Erwerber verwendet eine gültige Umsatzsteuer-Identifikationsnummer, die ihm von einem anderen Mitgliedstaat als Deutschland erteilt wurde — § 6a Abs. 1 Nr. 4 UStG in der seit 2020 geltenden Fassung.
- Die Lieferung wird fristgerecht und zutreffend in der Zusammenfassenden Meldung erklärt (§ 4 Nr. 1b UStG).
Ist auch nur eine dieser Voraussetzungen nicht erfüllt, rechnen wir mit dem regulären deutschen Steuersatz ab.
So läuft es in unserem Shop
Legen Sie ein B2B-Konto an und hinterlegen Sie dort Ihre USt-IdNr. Wir prüfen sie in der amtlichen VIES-Datenbank der Europäischen Kommission. Ist die Nummer bestätigt und stimmt der ausstellende Mitgliedstaat mit dem Lieferland überein, gilt der Steuersatz 0 % für die gesamte Bestellung — nicht nur für einzelne Artikel. Im Moment der Bestellung wird die Prüfung wiederholt und protokolliert; das dient dem Buch- und Belegnachweis nach § 6a Abs. 4 UStG.
Ist die Nummer nicht bestätigt oder der VIES-Dienst vorübergehend nicht erreichbar, berechnen wir den regulären deutschen Steuersatz. Eine Befreiung ohne bestätigte Nummer lässt das Gesetz nicht zu.
Wenn Ihr Unternehmen in Deutschland ansässig ist
Dann greift diese Befreiung für Sie nicht. Eine Lieferung innerhalb Deutschlands ist keine innergemeinschaftliche Lieferung, und eine deutsche USt-IdNr. kann den Nullsteuersatz nach § 6a Abs. 1 Nr. 4 UStG nicht auslösen — das Gesetz verlangt ausdrücklich die Nummer eines anderen Mitgliedstaats. Deutsche Unternehmen zahlen die reguläre Umsatzsteuer zu denselben Bedingungen wie Privatpersonen.
Unberührt bleibt die andere Begünstigung: Für Komponenten von Photovoltaikanlagen gilt der Nullsteuersatz nach § 12 Abs. 3 UStG. Er steht Unternehmen und Privatpersonen gleichermaßen offen, sofern innerhalb Deutschlands geliefert wird und die dortigen Voraussetzungen erfüllt sind.
Hinweis
Wir erteilen keine steuerliche Beratung. Für die Richtigkeit der angegebenen Nummer und für das Vorliegen der Befreiungsvoraussetzungen ist der Erwerber verantwortlich; liegen sie nicht vor, kann die Steuer nachträglich festgesetzt werden. Im Zweifel wenden Sie sich bitte an Ihren Steuerberater.
Anmelden
Melden Sie sich an, um Bestellungen zu verfolgen und schneller einzukaufen.